- Startseite
- Newsroom
- Pressemitteilungen
- Altersvorsorgedepot möglichst sofort an Karriereschritte anpassen
Mehr Gehalt, mehr Vorsorge: Altersvorsorgedepot möglichst sofort an Karriereschritte anpassen
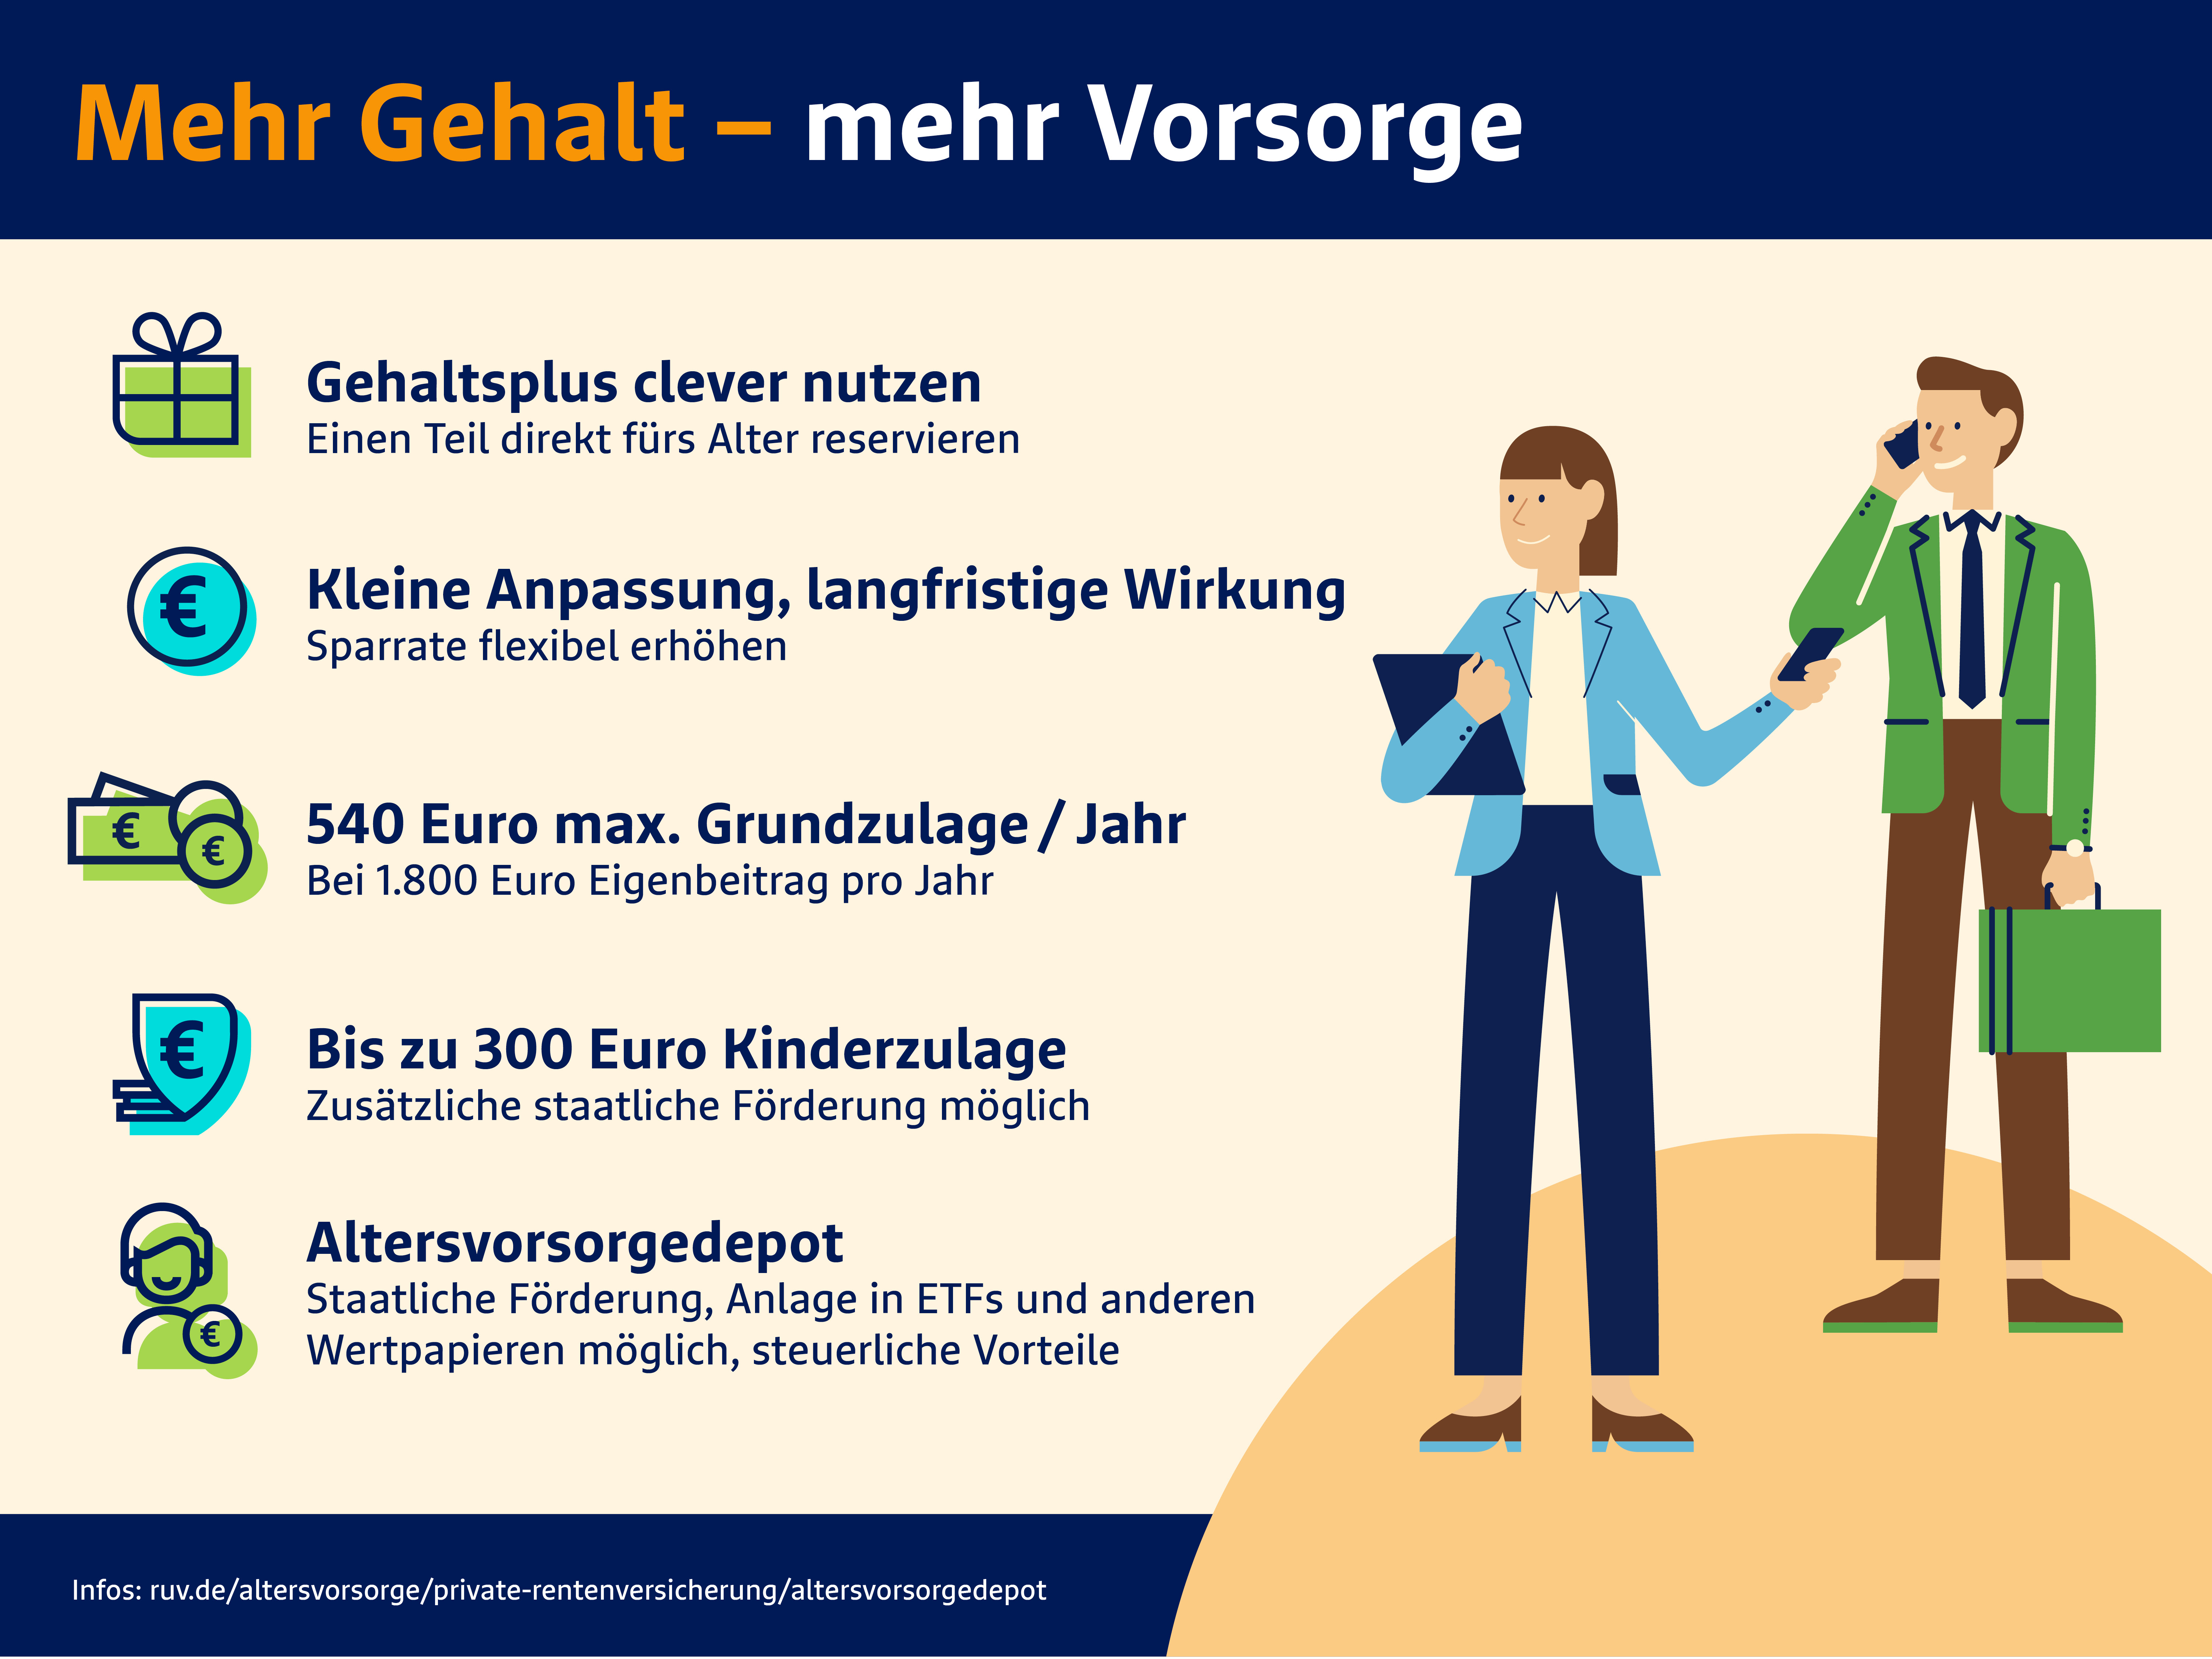
Neue Aufgaben, mehr Verantwortung oder ein Jobwechsel: Das Gehalt kann über Nacht steigen – doch das Ausgabeverhalten ändert sich langsamer. Darum sind solche Karriereschritte ein guter Moment, um die eigene Altersvorsorge auszubauen. Denn mit dem neugeschaffenen Altersvorsorgedepot gibt es ab 2027 zur eigenen Sparleistung eine kräftige staatliche Förderung obendrauf.

Eine größere Wohnung, Reisen oder ein neues Auto: Nach einer Gehaltserhöhung passt sich der eigene Lebensstandard nach einigen Monaten an – mehr Geld bedeutet dann auch mehr Ausgaben. „Darum sollte man einen Teil des zusätzlichen Einkommens gleich für die Altersvorsorge reservieren“, sagt Christian Kaiser, Produktmanager bei der R+V: „Wer sich noch nicht an höhere Konsumausgaben gewöhnt hat, empfindet den teilweisen Verzicht auch nicht als spürbare Einschränkung.“
Mehr Freiraum heute – mehr Möglichkeiten für später
„Wer bislang nur einen kleineren Betrag zurücklegen konnte, kann seine Vorsorge mit einem Teil des Gehaltsplus aufstocken“, so Christian Kaiser. Dabei muss die Sparrate nicht auf einmal stark steigen: Schon kleinere, regelmäßige Anpassungen können über viele Jahre Wirkung entfalten.
Geld vom Staat einplanen
An die Stelle der bisherigen Riester-Rente tritt ab 2027 eine neue Förderung, zu der auch das Altersvorsorgedepot gehört. Förderberechtigte Personen unterstützt der Staat mit Zulagen zu den eigenen Einzahlungen. Wie hoch die Zulage ist, hängt also vom eigenen Sparbetrag ab. Die Mindesthöhe des Eigenbetrags beträgt 10 Euro monatlich, also 120 Euro pro Jahr. Wer den förderfähigen Höchstbetrag von 1.800 Euro im Jahr in das Altersvorsorgedepot einzahlt, bekommt 540 Euro Grundzulage. Je Kind gibt es zusätzliche Zulagen, und mögliche Steuervorteile kommen hinzu.
„Unter dem Strich geht es im ersten Berufsjahrzehnt nicht darum, auf die Annehmlichkeiten eines steigenden Einkommens zu verzichten“, fasst R+V-Experte Christian Kaiser zusammen. „Entscheidend ist, einen Teil für die eigene Zukunft zurückzulegen.“ Wer frühzeitig damit beginnt, nutzt den Zinseszinseffekt länger und kann – je nach Vertrag – an der Entwicklung der Kapitalmärkte teilhaben.
Die neue staatlich geförderte Altersvorsorge
- Verschiedene Vorsorgemöglichkeiten: Ab 2027 können Sparer bei der staatlich geförderten privaten Altersvorsorge zwischen unterschiedlichen Varianten wählen. Bei Verträgen mit Beitragsgarantie ist zugesichert, dass zu Beginn der Auszahlungsphase 80 Prozent der eingezahlten Beiträge für die Leistung zur Verfügung stehen. Beim Altersvorsorgedepot gibt es diese Garantie nicht – dafür können Sparer stärker an der Entwicklung des Kapitalmarkts teilhaben. Wer es einfacher halten möchte, entscheidet sich für ein standardisiertes Altersvorsorgedepot mit einer vorgegebenen Anlage.
- Anlage am Kapitalmarkt: Je nach Variante kann das Geld unter anderem in geeignete Investmentfonds oder ETFs investiert werden. Dadurch entstehen Renditechancen, gleichzeitig sind Wertschwankungen und Verluste möglich.
- Staatliche Förderung nach Sparhöhe: Der Staat ergänzt die eigenen Einzahlungen durch Zulagen. Die Höhe der Grundzulage richtet sich nach dem Eigenbeitrag. Auf die ersten 360 Euro im Jahr gibt es 50 Prozent Förderung, auf den darüber hinausgehenden Beitrag bis 1.800 Euro 25 Prozent.
Beispiele:- 120 Euro Eigenbeitrag im Jahr (Mindesteinlage): 60 Euro Grundzulage
- 360 Euro Eigenbeitrag im Jahr: 180 Euro Grundzulage
- 600 Euro Eigenbeitrag im Jahr: 240 Euro Grundzulage
- 1.200 Euro Eigenbeitrag im Jahr: 390 Euro Grundzulage
- 1.800 Euro Eigenbeitrag im Jahr: 540 Euro Grundzulage
- Weitere Zulagen: Zusätzlich sind bis zu 300 Euro Kinderzulage pro Kind (nur für ein Elternteil) möglich. Förderberechtigte Berufseinsteiger, die zu Beginn des Beitragsjahrs das 25. Lebensjahr noch nicht vollendet haben, können einmalig 200 Euro Zulage erhalten.
- Steuerliche Vorteile: Eigenbeiträge bis zu 1.800 Euro pro Jahr zuzüglich der staatlichen Zulagen können unter den gesetzlichen Voraussetzungen als Sonderausgaben berücksichtigt werden. Dabei folgt das Altersvorsorgedepot dem Prinzip der nachgelagerten Besteuerung: Einzahlungen werden steuerlich gefördert – spätere Auszahlungen sind einkommensteuerpflichtig. Das Einkommen im Ruhestand ist typischerweise niedriger als während des Erwerbslebens. In diesem Fall kann auch der persönliche Steuersatz geringer ausfallen.
- Für den Ruhestand vorgesehen: Das angesparte Vermögen ist für den Ruhestand vorgesehen, wird also frühestens ab dem 65. Geburtstag und spätestens vor dem 70. Geburtstag als regelmäßige Leistung ausgezahlt. Auch eine Teilauszahlung ist möglich: Bei Beginn der Auszahlphase kann man sich bis zu 30 Prozent des dann gebildeten Kapitals auszahlen lassen.

Frank Senger
Pressesprecher Lebens- und Krankenversicherung, Finanzen, Condor Versicherungen, Unternehmensthemen