- Startseite
- Newsroom
- Pressemitteilungen
- Familie wächst, Vorsorge wächst mit
Familie wächst, Vorsorge wächst mit: Was bringt das Altersvorsorgedepot für junge Eltern?
Ein Kind verändert vieles – auch die Finanzen. Ein geringeres Einkommen in der Elternzeit und zusätzliche Ausgaben stellen junge Familien vor neue Herausforderungen. Doch gerade jetzt kann es sich lohnen, die eigene private Altersvorsorge zu prüfen. Zum Beispiel mit Blick auf die neue staatlich geförderte Altersvorsorge, die ab 2027 auf die Riester-Förderung folgt: Für jeden eingezahlten Euro legt der Staat bis zu einer Höchstgrenze pro Kind noch einen Euro drauf. Dies gilt zusätzlich zu der möglichen Grundzulage.

Kinderwagen, Babyausstattung, Betreuung: Mit der Geburt eines Kindes kommen viele neue Ausgaben hinzu. Gleichzeitig fällt das Haushaltseinkommen während der Elternzeit häufig geringer aus. Langfristige Themen wie die eigene Altersvorsorge stehen dann im Alltag nicht an erster Stelle. „Wer eine Familie gründet, hat zunächst viele andere Dinge im Kopf als den Ruhestand“, sagt Christian Kaiser, Produktmanager bei der R+V. „Dennoch lohnt es sich, gerade in dieser Lebensphase einen Blick auf die bestehende Vorsorge zu werfen.“
Vorsorge an die neue Lebenssituation anpassen
Mit einem Kind verändern sich nicht nur die laufenden Kosten, sondern oft auch Erwerbsbiografien und Einkommen. Ein Elternteil arbeitet vielleicht vorübergehend weniger oder pausiert eine Weile lang. Auch das Budget für die eigene Altersvorsorge kann dann knapper ausfallen.
Entscheidend ist deshalb nicht, die bisherigen Sparbeträge unverändert fortzuführen: Die Vorsorge sollte zur aktuellen Lebenssituation passen und die mögliche staatliche Förderung berücksichtigen. Auch kleinere Summen können dazu beitragen, den langfristigen Vermögensaufbau fortzusetzen.
Familien profitieren von Kinderzulagen
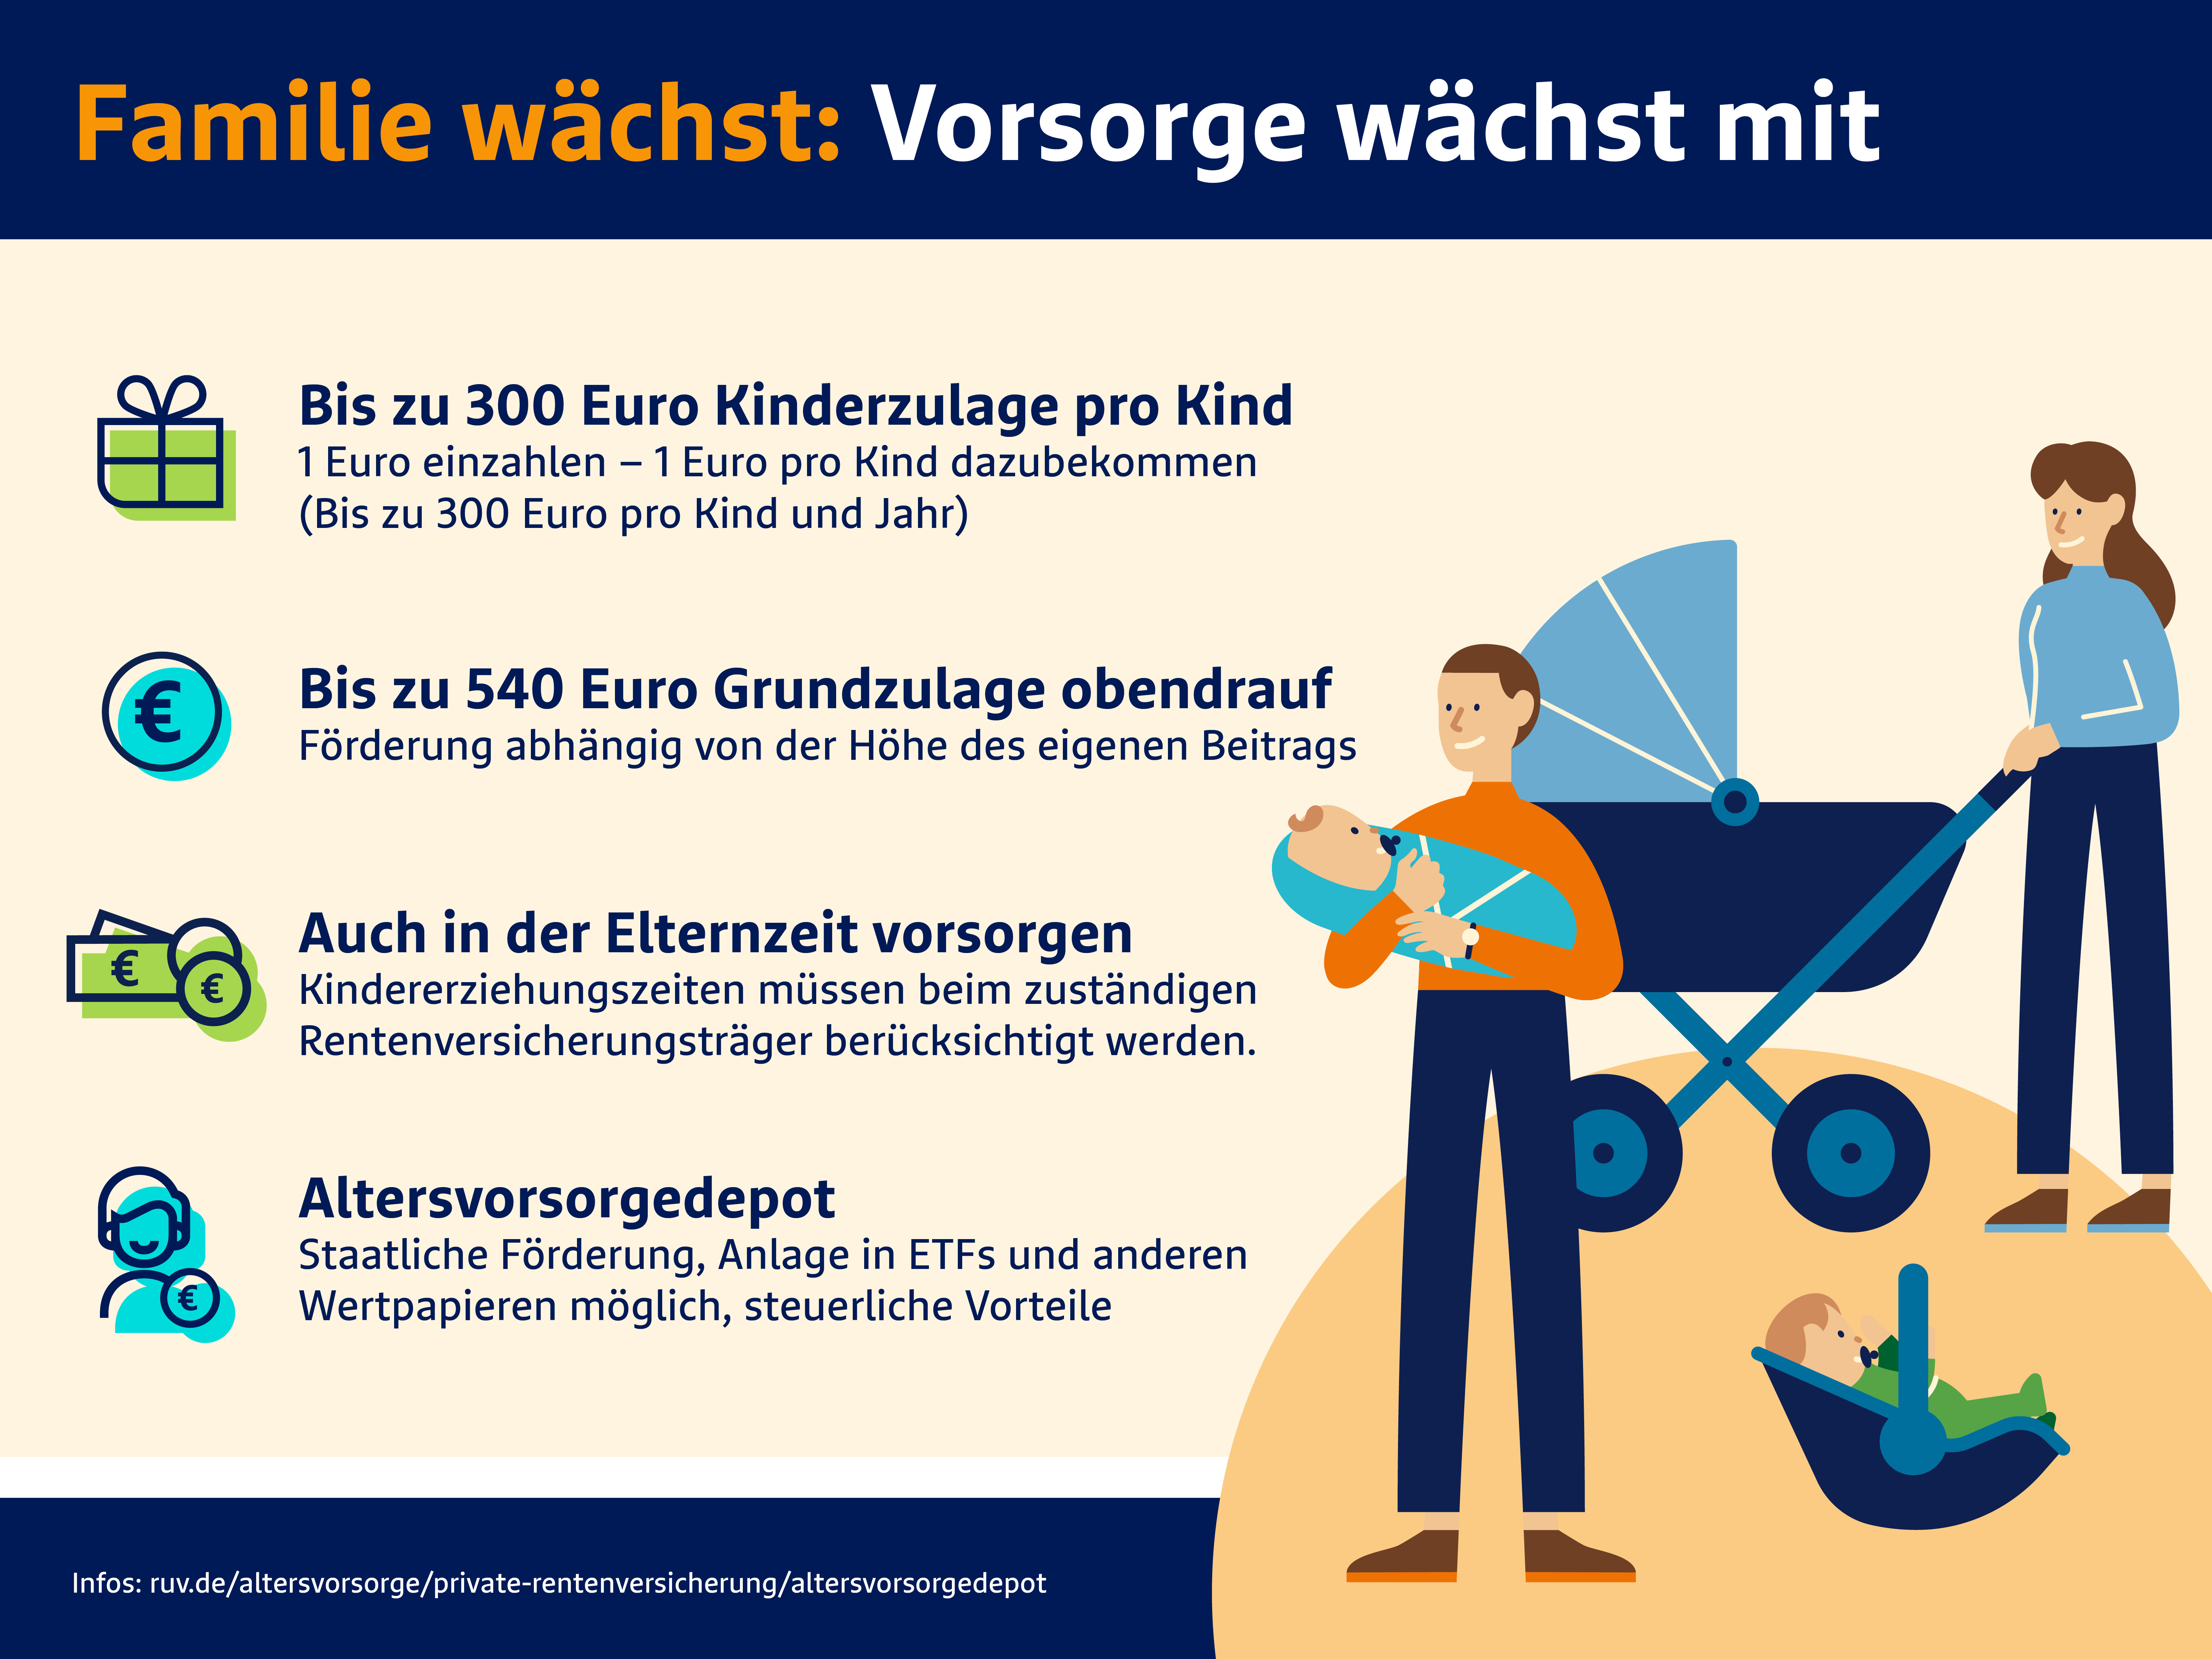
Mit der Reform der staatlich geförderten privaten Altersvorsorge kommen ab 2027 neue Möglichkeiten für den langfristigen Vermögensaufbau hinzu. Dazu gehört das Altersvorsorgedepot, bei dem der Staat die eigenen Einzahlungen mit Zulagen aufstockt. Für Familien ist dabei auch die Kinderzulage interessant: Pro Kind sind bis zu 300 Euro im Jahr möglich. Hinzu kommt die Grundzulage von bis zu 540 Euro jährlich. Voraussetzung ist jeweils, dass die gesetzlichen Förderbedingungen erfüllt sind.
Ein Beispiel: Zahlt ein Elternteil im Monat 100 Euro ein, also 1.200 Euro im Jahr, gibt es 390 Euro Grundzulage als „Zuschuss“ vom Staat. Bei einem Kind können noch bis zu 300 Euro Kinderzulage hinzukommen. Damit fließen in diesem Beispiel 1.890 Euro in die Altersvorsorge – bei einem Eigenbeitrag von 1.200 Euro.
Mütter und Väter können auch während der dreijährigen Kindererziehungszeit förderberechtigt sein. Dazu müssen die Kindererziehungszeiten beim zuständigen Rentenversicherungsträger berücksichtigt werden. Damit kann die staatliche Unterstützung gerade in einer Phase helfen, in der das verfügbare Einkommen zeitweise geringer ausfällt.
Das „Später“ nicht aus dem Blick verlieren
Mit der Geburt eines Kindes rückt zunächst die Zukunft des Nachwuchses in den Mittelpunkt. Doch auch die finanzielle Zukunft der Eltern bleibt wichtig. Wer die eigene Altersvorsorge in dieser Phase überprüft und an die veränderte Lebenssituation anpasst, bleibt beim langfristigen Vermögensaufbau besser auf Kurs.
„Familien müssen ihre Vorsorge nicht nach einem starren Plan gestalten“, sagt R+V-Experte Christian Kaiser. „Wichtig ist, sie immer wieder an Einkommen, Ausgaben und die jeweilige Lebensphase anzupassen – und die staatliche Förderung dabei mitzunehmen.“
Altersvorsorgedepot für Familien
- Extra-Förderung für Familien: Zusätzlich zur Grundzulage können Eltern bis zu 300 Euro Kinderzulage pro Kind und Jahr erhalten. Für die volle Zulage müssen sie 300 Euro jährlich selbst einzahlen – ein Euro Eigenbeitrag bringt einen Euro Förderung. Bei mehreren Kindern kann die staatliche Unterstützung damit deutlich steigen.
- Auch während der Elternzeit vorsorgen: Eltern in Elternzeit können grundsätzlich förderberechtigt sein. So lässt sich die staatlich geförderte Altersvorsorge auch dann weiterführen, wenn das Einkommen vorübergehend geringer ausfällt.
- Schon mit kleineren Beträgen starten: Der jährliche Mindestbeitrag liegt bei 120 Euro. Damit kann die Vorsorge auch in finanziell anspruchsvolleren Familienphasen fortgesetzt werden.
- Mehr Eigenbeitrag, mehr Zulagen: Auf die ersten 360 Euro Eigenbeitrag im Jahr gibt es 50 Prozent Förderung, auf darüber hinausgehende Beiträge bis 1.800 Euro weitere 25 Prozent. Die maximale Grundzulage beträgt 540 Euro im Jahr.
- Vorsorge mit Renditechancen: Beim Altersvorsorgedepot kann das Kapital in geeignete ETFs und Investmentfonds investiert werden. Das eröffnet langfristige Renditechancen, gleichzeitig sind Wertschwankungen und Verluste möglich.
- Steuerliche Unterstützung: Eigenbeiträge bis zu 1.800 Euro pro Jahr zuzüglich der staatlichen Zulagen können unter den gesetzlichen Voraussetzungen als Sonderausgaben berücksichtigt werden. Dabei folgt das Altersvorsorgedepot dem Prinzip der nachgelagerten Besteuerung: Einzahlungen werden steuerlich gefördert – spätere Auszahlungen sind einkommensteuerpflichtig. Das Einkommen im Ruhestand ist typischerweise niedriger als während des Erwerbslebens. In diesem Fall kann auch der persönliche Steuersatz geringer ausfallen.
- Für die eigene Zukunft vorsorgen: Das angesparte Vermögen ist für den Ruhestand vorgesehen, wird also frühestens ab dem 65. Geburtstag und spätestens vor dem 70. Geburtstag als regelmäßige Leistung ausgezahlt. Teilauszahlung möglich: Bei Beginn der Auszahlphase kann man sich bis zu 30 Prozent des dann gebildeten Kapitals auszahlen lassen.

Frank Senger
Pressesprecher Lebens- und Krankenversicherung, Finanzen, Condor Versicherungen, Unternehmensthemen